Escondida en el rebautizado ‘decreto Maricarmen’ de vivivienda, la cuenta de ahorro e inversión Financia Europa está a punto de ser aprobada como parte de uno de los dos textos que llevará el Gobierno a la Diputación Permanente del Congreso, tras haber disuelto las Cortes para la convocatoria de elecciones el 29 de noviembre. Era una iniciativa abanderada y liderada por el ministro Carlos Cuerpo, incluso a nivel europeo, de la que haber podido sacar pecho y, sin embargo, ha quedado deslucida al haber sido incluida en el mismo decreto que regula la vivienda -lo que tiene su lógica al vincular la cuenta con la venta de vivienda vacía- y quizás, también, porque era la fórmula adecuada para lograr el apoyo de los grupos parlamentarios de izquierda a una medida claramente ‘promercado’ y sobre la que el Gobierno prefiere mantenerse en un discreto segundo plano. Y eso que servirá para llenar, si la cosa marcha bien, las arcas de la Hacienda pública. Fuentes del Ministerio de Economía estiman «un volumen elevado de movilización» del ahorro de los hogares españoles hacia esta cuenta, siguiendo otros ejemplos europeos que ya están en marcha.
Con un límite de 150.000 euros y enfocada en Europa, el sector reconoce que es el primer paso para crear una ‘hucha’ necesaria que complemente las pensiones.
Escondida en el rebautizado ‘decreto Maricarmen’ de vivivienda, la cuenta de ahorro e inversión Financia Europa está a punto de ser aprobada como parte de uno de los dos textos que llevará el Gobierno a la Diputación Permanente del Congreso, tras haber disuelto las Cortes para la convocatoria de elecciones el 29 de noviembre. Era una iniciativa abanderada y liderada por el ministro Carlos Cuerpo, incluso a nivel europeo, de la que haber podido sacar pecho y, sin embargo, ha quedado deslucida al haber sido incluida en el mismo decreto que regula la vivienda -lo que tiene su lógica al vincular la cuenta con la venta de vivienda vacía- y quizás, también, porque era la fórmula adecuada para lograr el apoyo de los grupos parlamentarios de izquierda a una medida claramente ‘promercado’ y sobre la que el Gobierno prefiere mantenerse en un discreto segundo plano. Y eso que servirá para llenar, si la cosa marcha bien, las arcas de la Hacienda pública. Fuentes del Ministerio de Economía estiman «un volumen elevado de movilización» del ahorro de los hogares españoles hacia esta cuenta, siguiendo otros ejemplos europeos que ya están en marcha.
Con los últimos datos disponibles sobre la mesa de 2024 de la propia Agencia Tributaria, los españoles registraron una ganancia neta por sus inversiones a través de fondos, acciones, criptomonedas y demás formatos, de más de 11.236 millones de euros. De media, cada español que lo declaró -y tributó por ello previamente- obtuvo un ingreso adicional de 983 euros a través la venta de acciones cotizadas con plusvalías, de 828 euros en criptos, y de otros 1.406 euros en fondos de inversión.
Lo llamativo es que todo lo que ganaron los españoles gracias a sus inversiones y después de pasar por la ventanilla de Hacienda es comparable a lo que obtuvieron gracias al alquiler de sus inmuebles, con 11.150 millones de euros para el año 2024, y unos 6.990 euros de media más para el bolsillo de cada contribuyente con un piso en alquiler. Los declarantes han crecido en un 50% desde 2020, año de la pandemia, y su ganancia casi se ha triplicado en cuatro años, lo mismo que ha sucedido con las plusvalías netas de la cartera de valores gracias a la subida de las bolsas mundiales, y principalmente de la española.
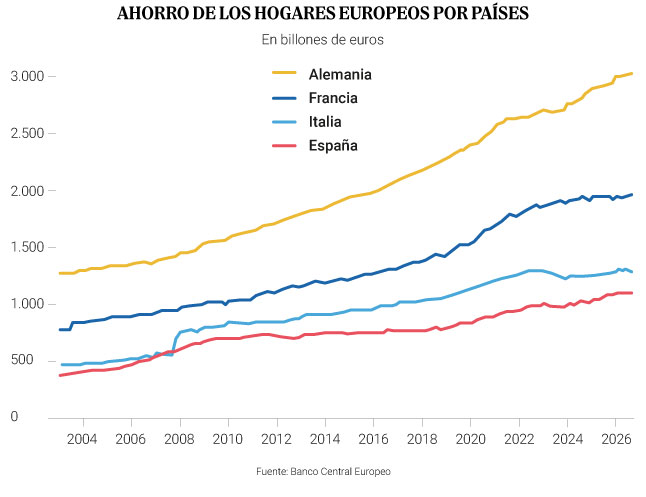
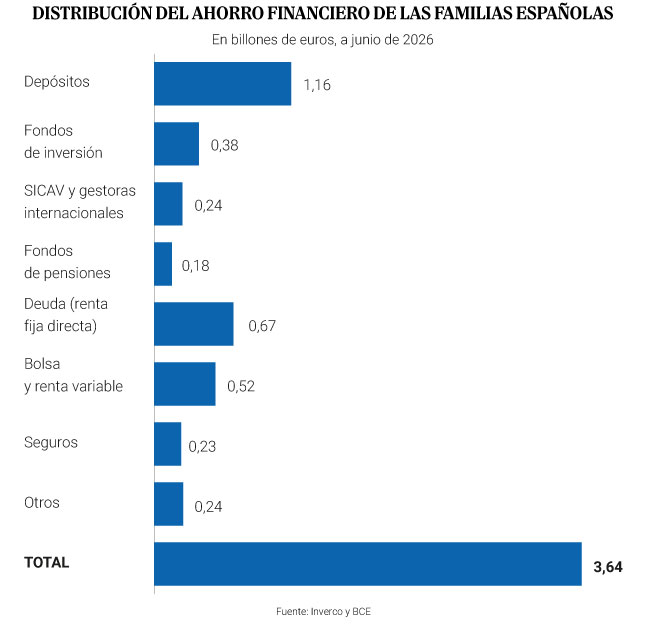
Economía mantiene la teoría de que buena parte de los 1,1 billones de euros que los españoles tienen depositados en sus cuentas bancarias podría redirigirse hacia la nueva cuenta de ahorro, que es el gran anhelo de Europa para construir ese futuro independiente y autofinanciado, alejado del monopolio ‘yankee’ y ante el auge de las tensiones geopolíticas. En total, las familias de la Eurozona atesoran cerca de 10 billones de euros en depósitos y cuentas a la vista, con escasa o nula remuneración, y tendrían cerca de 30 billones de ahorro financiero si a ello se suman inversiones, inmuebles o seguros. España replica la misma proporción. Aquí, según Inverco, los hogares cuentan con 3,65 millones de hucha: el tercio mencionado está en efectivo y en el banco; otro tercio en inversiones directas (con 1,2 billones entre renta fija, como letras del Tesoro, y renta variable, con acciones cotizadas); y el último tercio se divide entre fondos de inversión, con 0,64 billones de euros, y otros 0,41 billones productos de pensiones y seguros de ahorro.
En realidad son dos cuentas vinculadas, una de efectivo y una de ahorro e inversión. El Gobierno permite una vez al año natural cambiar de entidad sin penalización y respetando la antigüedad de las inversiones, que es clave para acceder a las exenciones fiscales.
Una de las dudas a aclarar es saber si bancos que no cuentan con licencia bancaria en España podrán ofrecerla, como es el caso de Revolut. Las gestoras de fondos quedan también excluidas si no cuentan con la licencia pertinente, aunque esto no afectará a las grandes casas independientes.
La aportación máxima no puede exceder los 150.000 euros solo si se habla de inversión. El objetivo de la cuenta tiene un nombre inequívoco ya que busca, precisamente, respaldar a las firmas comunitarias. Por ello, Economía exige que un mínimo del 70% del valor total de la cartera de activos sean compañías europeas. Además, la mitad de la cartera debe estar invertido en renta variable (un 35% de toda la cartera deben ser acciones europeas), lo cual es relevante teniendo en cuenta dos casuísticas: la primera es el perfil conservador del inversor español, enfocado en renta fija (monetarios y mucho depósito), lo que hace de este mínimo una meta especialmente elevada; y dos, responde a las peticiones de Bruselas de la necesidad de generar ahorro a largo plazo y, como es lógico, las rentabilidades más elevadas provienen también de las que mayor riesgo presentan, como es la renta variable. Todo sea por complementar las pensiones públicas del futuro, ese melón que nadie abre en España.
Desde Inverco, su presidente, Ángel Martínez-Aldama, ve positiva la nueva cuenta para potenciar ese ahorro, aunque sí subraya el salto que va a suponer para los inversores españoles tanto peso en activos de riesgo, como son las compañías cotizadas. «Las exigencias de inversión en renta variable son muy altas» y reconoce que «se podría haber hecho de una forma más gradual», implementando poco a poco el peso en cartera de la bolsa.
Sin embargo, desde una de las entidades que participaron en esos encuentros informales con Economía, apoyan que la cuenta respalde «un nivel de riesgo medio o alto. Colectivamente como país no me sirve de nada que haya mucho ahorro español destinado a comprar letras. Debe ir a la economía productiva, a financiar nuestras empresas. Además, el mínimo en Europa lo veo como algo positivo y que vaya vinculado al incentivo fiscal. Imagínate que hacemos un Plan Renove de coches que vaya a parar a vehículos chinos con dinero que sea nuestro, no tiene sentido», argumenta esta fuente.
Por otro lado, el texto aclara que no se puede invertir en socimis europeas -empresas de alquiler inmobiliario, como Colonial o Merlin Properties, las más grandes de nuestro mercado- ni en las denominadas SICAVs (sociedades de inversión de capital variable), utilizadas desde hace décadas por las grandes fortunas de nuestro país. Ahora bien, si se invierte en ETFs que replican un índice no aplica este criterio.


Y esta es otra novedad: entran en juego los fondos cotizados, una reclamación de años del sector, y un activo cada vez más demandado por los inversores por su bajo coste en comisiones. Su tributación, eso sí, seguirá siendo la misma que la de las acciones y no se beneficiará de la traspasabilidad a coste cero de la que sí disfrutan los fondos de inversión.
En caso de fallecimiento del titular, la cartera puede ser heredada por sus descendientes sin necesidad de liquidar los activos. El texto aclara también que para beneficiarse del uso de esta cuenta de ahorro se debe ser residente fiscal en España.
Economía insiste en que su aprobación y posterior puesta en marcha será inminente en el plazo de pocas semanas. Para ello lo primero es que la Diputación Permanente del Congreso apruebe el ‘decreto Maricarmen’, donde se incluye la cuenta de ahorro e inversión. El plazo máximo previsto para hacerlo es hasta el próximo 14 de noviembre.
Hacienda, hoy en manos de Arcadi España, y, según distintas fuentes bancarias, hoy más favorable a la aprobación de esta cuenta que cuando se encontraba al frente María Jesús Montero, deberá emitir una orden ministerial sobre las obligaciones de información tributaria.
Por su parte, la Comisión Nacional del Mercado de Valores (CNMV) tiene cuatro meses para crear el registro de fondos elegibles. Hasta que no esté disponible a través de la cuenta solo se podrán comprar acciones.
La primera marca la diferencia y es que no será necesario pasar por Hacienda cada vez que se venda una acción con plusvalías. Estas permanecerán en la cartera. No así sucederá con los dividendos, que se comprarán en la cuenta que va vinculada, con lo que tributarán exactamente igual que ahora, partiendo de un tipo mínimo del 19% hasta 6.000 euros. A partir de ahí, la cuenta exige mantener la inversión un mínimo de cinco años. Desde ese momento los primeros 10.000 euros en plusvalías están exentos. Es acumulativo y tiene un límite. El resto se bonifica un 20% y se tributa sobre el 80% restante sobre la base imponible del ahorro-del 19% al 30%-.
Pero va más allá de la inversión en mercados. Este Real Decreto-ley establece la cuenta de ahorro como la vía oficial para que propietarios que decidan vender su vivienda y ponerla en el mercado puedan acogerse a una excención total de tributar por esta ganancia patrimonial. ¿Cuáles son los requisitos? El propietario debe vender a cualquier administración pública -desde ayuntamientos hasta entes estatales- un inmueble que lleve vacío más de dos años (hay que acreditarlo), por un importe no superior a 800.000 euros y antes de que finalice 2027.
Los primeros 200.000 euros de plusvalías están exentos. El resto podría estarlo también si lo reinvierte a través de la nueva cuenta de ahorro Financia Europa en un plazo de seis meses.
Asimismo, Economía quiere aprobar un nuevo SIALP (Seguro Individual de Ahorro a Largo Plazo) aumentando el límite de 5.000 a 10.000 euros al año de aportación, para perfiles algo más conservadores y que prefieren que su ahorro se lo gestione la aseguradora.
El Tesoro lleva trabajando más de un año entre bambalinas para sacar adelante un proyecto personal de Carlos Cuerpo, que ha sido considerado casi el adalid de Europa, donde ya existen otros ejemplos. «Estaban dispuestos a salirse de la caja (aquello en inglés del ‘out of the box‘) y escuchar propuestas, confiesa uno de los bancos más enfocados hacia la inversión del país. Abrió una consulta pública antes del verano y sobre la mesa se pusieron diversos asuntos que fueron desde la fiscalidad hasta al público al que podría haber ido dirigida esta cuenta, incluyendo los niños. Muchas de estas opciones, como es evidente, se han quedado en el tintero.
Fuentes de varios neobancos coinciden en haberse sentido «escuchados» y, además, piensan que pueden ser los grandes beneficiados de esta cuenta de ahorro e inversión dada su arquitectura abierta y menores intereses comerciales en colocar sus propios productos. Es decir, cada español solo podrá tener una cuenta. ¿Elegirá hacerlo en su banco de siempre o en aquel que le ofrezca un abanico más amplio de opciones de inversión? Veremos.
También se impuso la vía de la exención fiscal para las ganancias frente a lo que pretendían algunos bancos que era apostar por una desgravación sobre el IRPF para las aportaciones, a modo plan de pensiones. «La desgravación por delante a Hacienda le da mucho miedo. Y hay que tener en cuenta que cuando creas el producto por la desgravación, te preocupas poco de que sea bueno. Sin embargo, si das ventajas fiscales sobre la plusvalía estás beneficiando al que realmente lo haga mejor», reconocen fuentes de una de las mayores gestoras del país.
Ahora el espejo en el que mirarse son las otras cuentas europeas. La española se parece bastante al PIR italiano, con un límite de hasta 200.000 euros, aportaciones anuales máximas de 40.000, y limitado a invertir un 70% en Europa.
La ISA británica (de acciones, porque hay otra ISSA para canalizar el ahorro) es otro caso. Permite el traspaso entre cuentas, con un límite anual de 23.000 euros al cambio y no se tributa por plusvalías ni dividendos, en términos generales. Las usan 22 millones de personas.
En el caso de Francia existen los planes PEA que permiten una aportación conjunta de hasta 225.000 euros y que cuentan con 6 millones de cuentas en sus seis primeros años. Tampoco tributan las ganancias si se mantienen más de cinco años y piden un 70% de inversión mínima en empresas europeas.
Aunque el espejo en el que mirarse sigue siendo al ISK sueca, de la que dispone más de un tercio de su población. Cada ciudadano tiene, de media, unos 26.400 euros, según datos recogidos por BME, y se tributa sobre el saldo total de la cuenta a final de año con el objetivo de «simplificar» el modelo. La pega aquí es que se paga a Hacienda independiente de si se ha ganado o no durante el año con las inversiones.
Actualidad Económica. Noticias de Economía Nacional e Internacional