
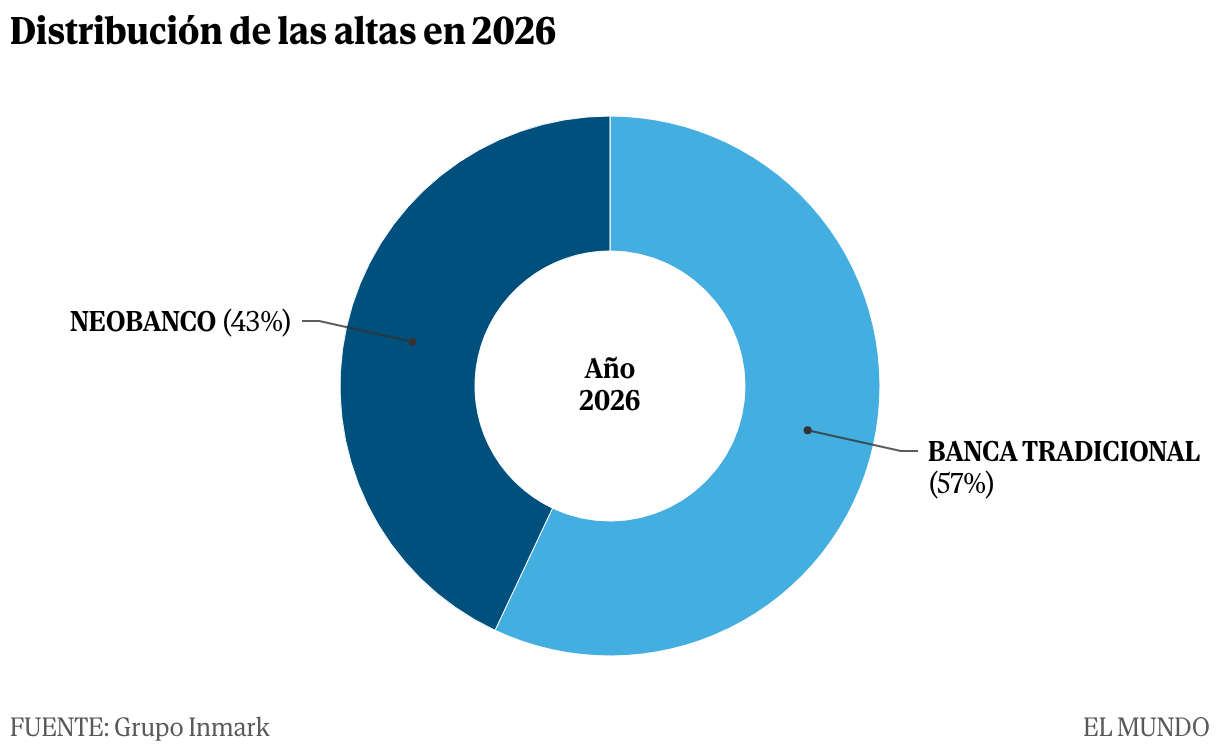
Cuatro de cada diez nuevas altas en el sector bancario han ido a parar a los neobancos durante este año. No es una novedad. Su crecimiento ha sido exponencial desde que el Banco Central Europeo (BCE) decidiera hace tres años empezar a subir los tipos de interés y estas entidades decidieran subirse a la ola y empezar a remunerar el ahorro de los españoles, mientras el resto de bancos tradicionales observan desde la barrera. En pocos años han ido canibalizando el sector. Los neobancos son capaces de crecer a doble dígito en nuevos clientes, que se cuentan por cerca de tres millones solo este año, aunque siguen pinchando en su capacidad de rentabilizar a ese cliente ante una oferta escasa en el lado de los préstamos. No conceden hipotecas, algunos ni siquiera préstamos al consumo, y limitan su negocio al ámbito de la inversión por donde están convencidos de que pasa el futuro del sector. Y en cierto sentido es cierto. La crisis de pensiones que vivirá Europa en las próximas décadas les da la razón.
La parálisis de los bancos tradicionales que han dejado huérfanos de remuneración a sus clientes por años impulsa a los españoles a confiar su dinero en nuevos actores que pagan hasta el 4% en sus cuentas
Cuatro de cada diez nuevas altas en el sector bancario han ido a parar a los neobancos durante este año. No es una novedad. Su crecimiento ha sido exponencial desde que el Banco Central Europeo (BCE) decidiera hace tres años empezar a subir los tipos de interés y estas entidades decidieran subirse a la ola y empezar a remunerar el ahorro de los españoles, mientras el resto de bancos tradicionales observan desde la barrera. En pocos años han ido canibalizando el sector. Los neobancos son capaces de crecer a doble dígito en nuevos clientes, que se cuentan por cerca de tres millones solo este año, aunque siguen pinchando en su capacidad de rentabilizar a ese cliente ante una oferta escasa en el lado de los préstamos. No conceden hipotecas, algunos ni siquiera préstamos al consumo, y limitan su negocio al ámbito de la inversión por donde están convencidos de que pasa el futuro del sector. Y en cierto sentido es cierto. La crisis de pensiones que vivirá Europa en las próximas décadas les da la razón.
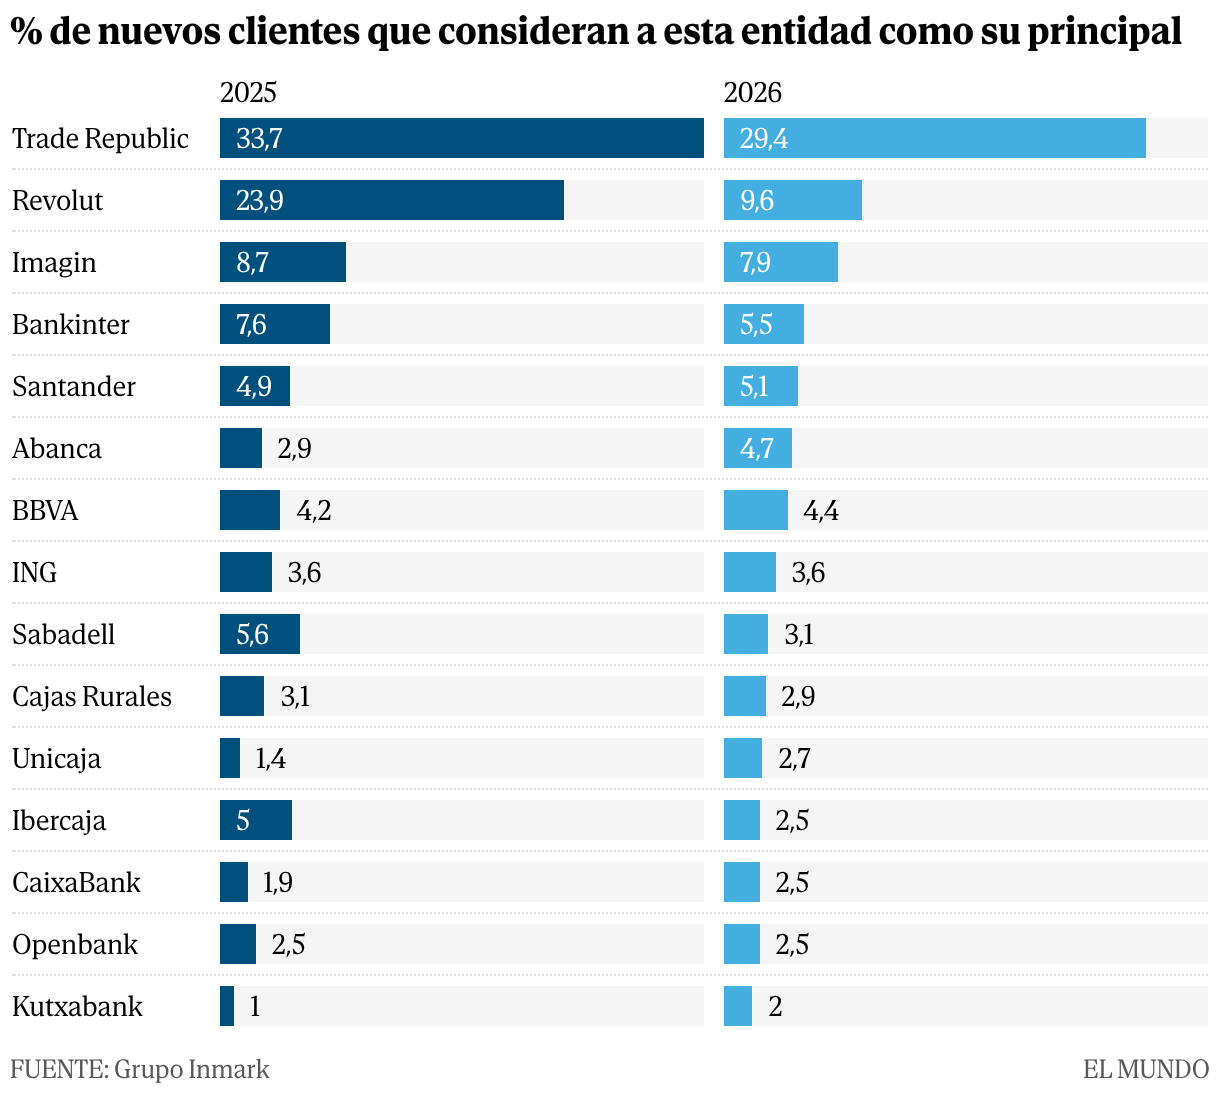
Los neobancos han entrado a formar parte de la conversaciones de la alta dirección de las mayores entidades del país. Se pregunta por ellos, por su crecimiento, por su modelo de negocio, por las inversiones que realizan en publicidad, en marketing o por su respaldo a influencers para captar clientes en redes sociales, que es su caladero principal. Los primeros banqueros se acercan a sus responsables en los coloquios donde coinciden con cierta frecuencia. En cierto sentido, la banca tradicional ha empezado a tomarles en serio, aunque saben que su inacción, por el momento, está teniendo unas consecuencias controladas con un cliente como el español, muy conservador, y a quien le cuesta abandonar una relación de décadas con su banco. De ahí que tres de cada cuatro altas de clientes en el último año se hayan producido en lo que se conoce como banco secundario, aquel donde normalmente no se tiene domiciliada ni la nómina ni los recibos. Son datos de Grupo Inmark, empresa independiente de estudios de mercado que trabaja para los principales bancos del país, a los que ha tenido acceso EL MUNDO, que reflejan que Trade Republic está disparado frente al resto de neobancos y frente a las entidades tradicionales.
Los datos de Grupo Inmark reflejan un crecimiento para Trade Republic superior al 30% de clientes en los últimos doce meses y, de hecho, es llamativo cómo esas mismas personas reconocen haberlo hecho con la intención de que ejerza de banco principal. Algo que contrasta con la realidad a día de hoy. La entidad alemana arrasa frente al resto de neobancos en la valoración que hacen los particulares de las condiciones financieras que ofrecen que se refieren a la cuenta remunerada del neobanco, su producto estrella. La semana pasada anunció un incremento de rentabilidad hasta el 4% para saldos hasta 20.000 euros y durante un periodo de cinco meses. Para el 69,1% es la razón por la que han elegido el banco. Y algo similar sucede con MyInvestor, el neobanco creado por Andbank y respaldado por El Corte Inglés, AXA y varios family offices, está comenzando a tomar cierta envergadura entre los españoles. Más del 70% afirma haberse abierto una cuenta con ellos precisamente por sus condiciones económicas, teniendo en cuenta que es, seguramente, la entidad digital más enfocada en inversión a través de fondos y ETFs, cuante con los primeros roboadvisors para público generalista y ofrece, incluso, préstamos ‘lombardos’ vinculados a una cuenta de inversión.


¿Por qué eligen los españoles un neobanco? El primer elemento que se valora es el de unas condiciones económicas muy favorables. Son ellos quienes han liderado la batalla por el ahorro en esta nueva etapa de transición hacia un modelo donde invertir, según las propias instituciones europeas, ha dejado de ser opcional. La oferta que remunera el saldo en cuenta es el motivo principal para un 30% de los particulares, seguido de la oferta de productos y servicios y de las opciones que ofrecen los neobancos para viajar al extranjero sin comisiones o sobre cambio de divisas. «Los clientes se sienten atraídos por una mayor remuneración de sus depósitos, unas condiciones promocionales ventajosas o incentivos de captación que les permiten obtener una rentabilidad superior a la que encuentran en su entidad habitual. Sin embargo, el verdadero reto de los neobancos no está tanto en captar al cliente como en conseguir fidelizarlo (…) De lo contrario, existe el riesgo de atraer a un cliente que se mueve fundamentalmente por el precio y que, cuando finalice la promoción, trasladará nuevamente sus ahorros a otra entidad que le ofrezca mejores condiciones», asegura Ana Delia Revilla, directora de Estudios de Mercado de Grupo Inmark.
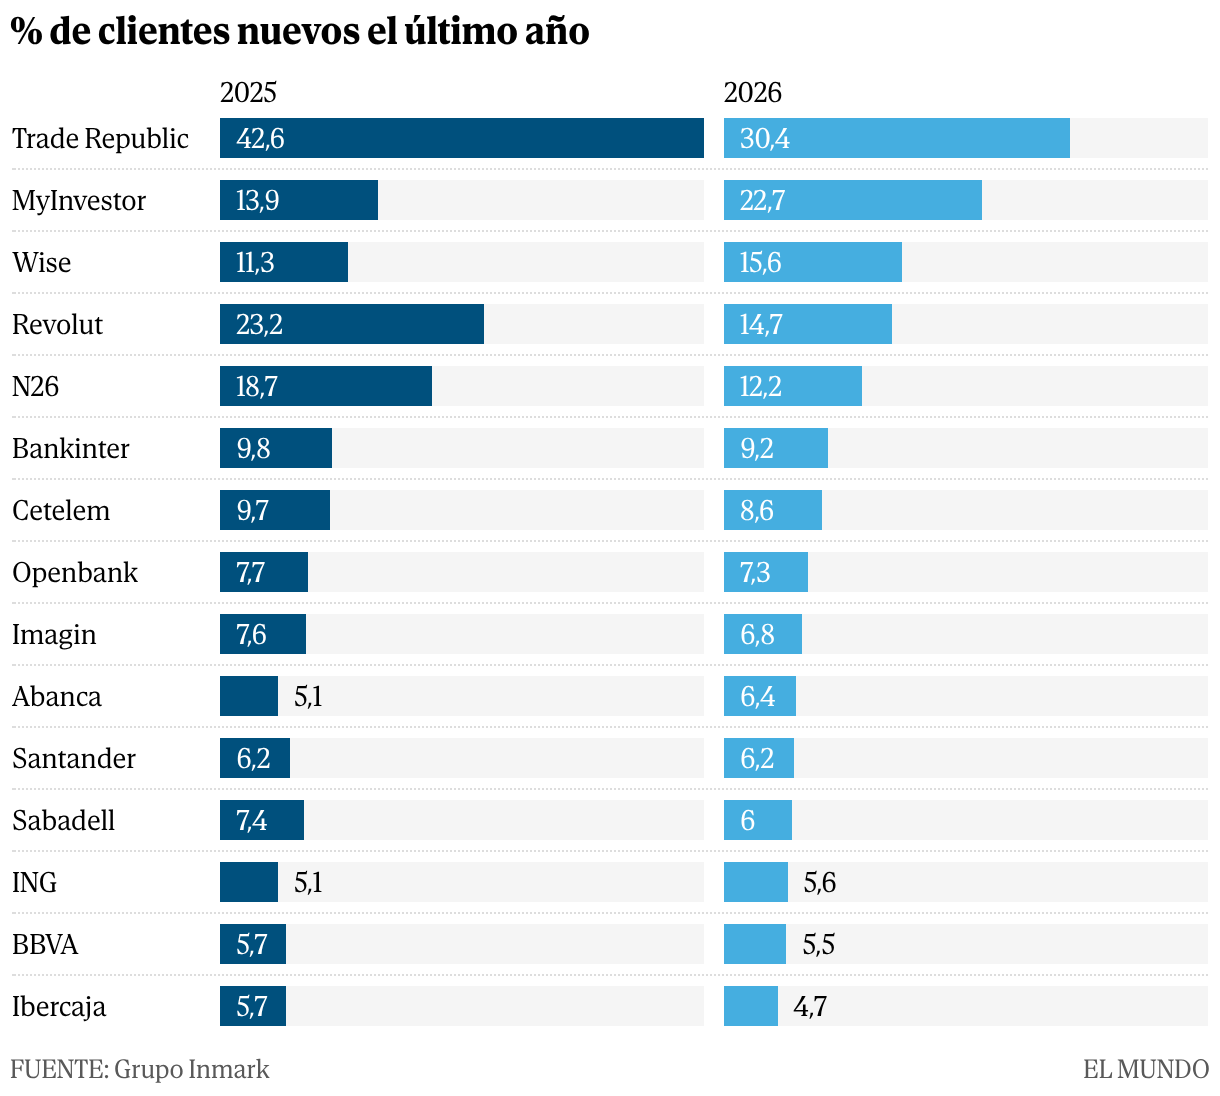
MyInvestor es la segunda entidad financiera en España que más ha incrementado el porcentaje de nuevos clientes en el último año. Suma un 22,7% de altas nnuevas, casi el doble que en 2025. Según el informe, le siguen Wise (especializada en pagos internacionales), Revolut con el 14,7% y N26, con un 12,2%. Hay que bajar hasta la sexta posición para encontrar al primero de los bancos tradicionales. Se trata de Bankinter que aumentó su base de clientes en el 9,2%. En términos absolutos -y no en relativo sobre la base de clientes de cada banco-, fuentes del sector apuntan a un fuerte crecimiento también de los neobancos. Revolut y Trade Republic lideran el ranking de captación, con más de 1,2 y 1 millón de altas respectivamente; y relegan al bronce a CaixaBank que es la mayor entidad del país, con un tercio de las nóminas domiciliadas en el banco (cerca de 6,4 millones de clientes). MyInvestor estaría en la sexta posición, con cerca de 400.000 nuevos clientes y adelanta a Banco Sabadell, ING, N26 o Bankinter.
Sabedores de que el cliente bancario español ha quedado huérfano los últimos años, Revolut, Trade Republic y N26 llevan tiempo librando una batalla que, por el momento, ha dejado ya ganadores y perdedores. Si se hace balance solo del pasivo captado en el último año y medio, el banco liderado en nuestro país por Santiago Pérez Olano ha doblado el volumen de los depósitos de sus clientes, pasando desde los 2.292 millones de euros a cierre de 2024 hasta los más de 4.900 millones de junio de 2026. El pasado mes de septiembre Revolut anunció haber alcanzado los 7 millones de usuarios en España, los cuales mantenían 3.200 millones en su cuenta remunerada.
Por su parte, Trade Republic ha anunciado públicamente su intención de llegar a los 3 millones de clientes antes de que finalice el año. La diferencia respecto al resto de entidades es que no reporta la cifra de depósitos al Banco de España, ya que los tiene transferidos a terceras entidades asociadas, generalmente, en Alemania. Recientemente, el banco solicitó, además, a sus clientes la autorización para transferir sus saldos en cuenta a fondos monetarios para seguir disfrutando de la máxima rentabilidad una vez venciera el plazo comprometido con el cliente. Hay que tener en cuenta que esta operación no está exenta de riesgos, ya que el dinero que esté depositado en un producto de inversión no está garantizado por el fondo de garantía de depósitos alemán, como es común en todos los países de la UE, hasta una cantidad máxima de 100.000 euros. Distintas fuentes financieras apuntan a que Trade Republic podría multiplicar por 4 ó 5 veces las cifras de Revolut en nuestro país. El saldo medio de sus clientes en cuentas es de 15.000 euros, aunque se calcula que un tercio está en productos de inversión, con lo que podría rondar los 27.000 millones a cierre de año si alcanzan el objetivo de clientes.
La entidad 100% digital de Andbank también ha experimentado un fuerte crecimiento. En año y medio MyInvestor ha sumado unos 900 millones de euros más a los depósitos de sus clientes, lo que representa algo más del 28%. La entidad mantiene una oferta comercial que se actualiza recurrentemente con depósitos al 3% TAE (tasa anual equivalente) hasta 100.000 euros a doce meses.
¿Y qué hay de N26? La entidad ha pasado por dos años complicados en los que se ha visto obligada a frenar su crecimiento para cumplir con las limitaciones impuestas por BaFin, el regulador alemán, tras detectar ciertos problemas de gobernanza y de control en la exposición de cifras. Esto se ha traducido en la pérdida de una cuarta parte de sus depósitos en España desde 2025, hasta los 1.200 millones de euros. Fuentes de la entidad anticipan, sin embargo, que todo cambiará a partir del arranque de 2027, tras haber renovado a toda su cúpula directiva, incluido el CEO, y con una nueva oferta comercial que, en todo caso, ponen en duda que siga los pasos de Revolut y Trade Republic o del recién aterrizado Monzo que se han centrado en campañas muy agresivas para captar el ahorro. Inciden más en crear una gama de servicios bancarios para sus clientes, que ya funcionan bajo suscripción. Esto está íntimamente relacionado con la foto de N26 respecto al uso que hace de la entidad los ciudadanos como banco principal.
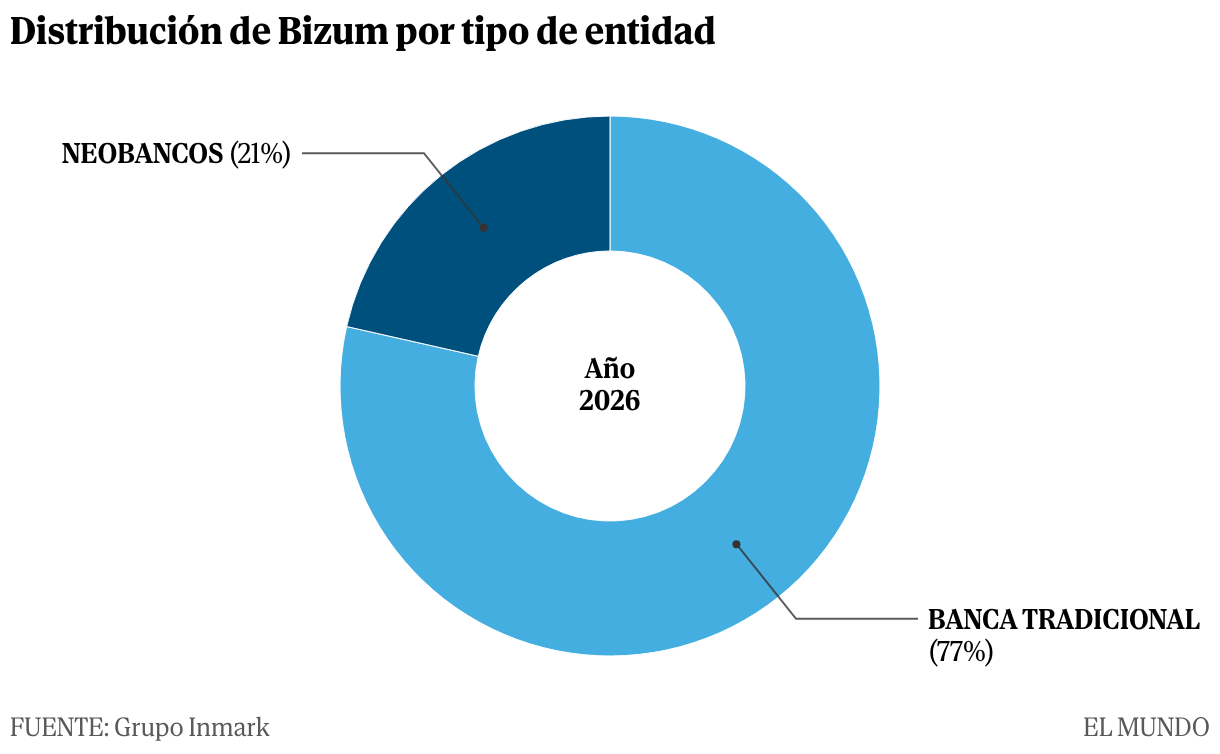
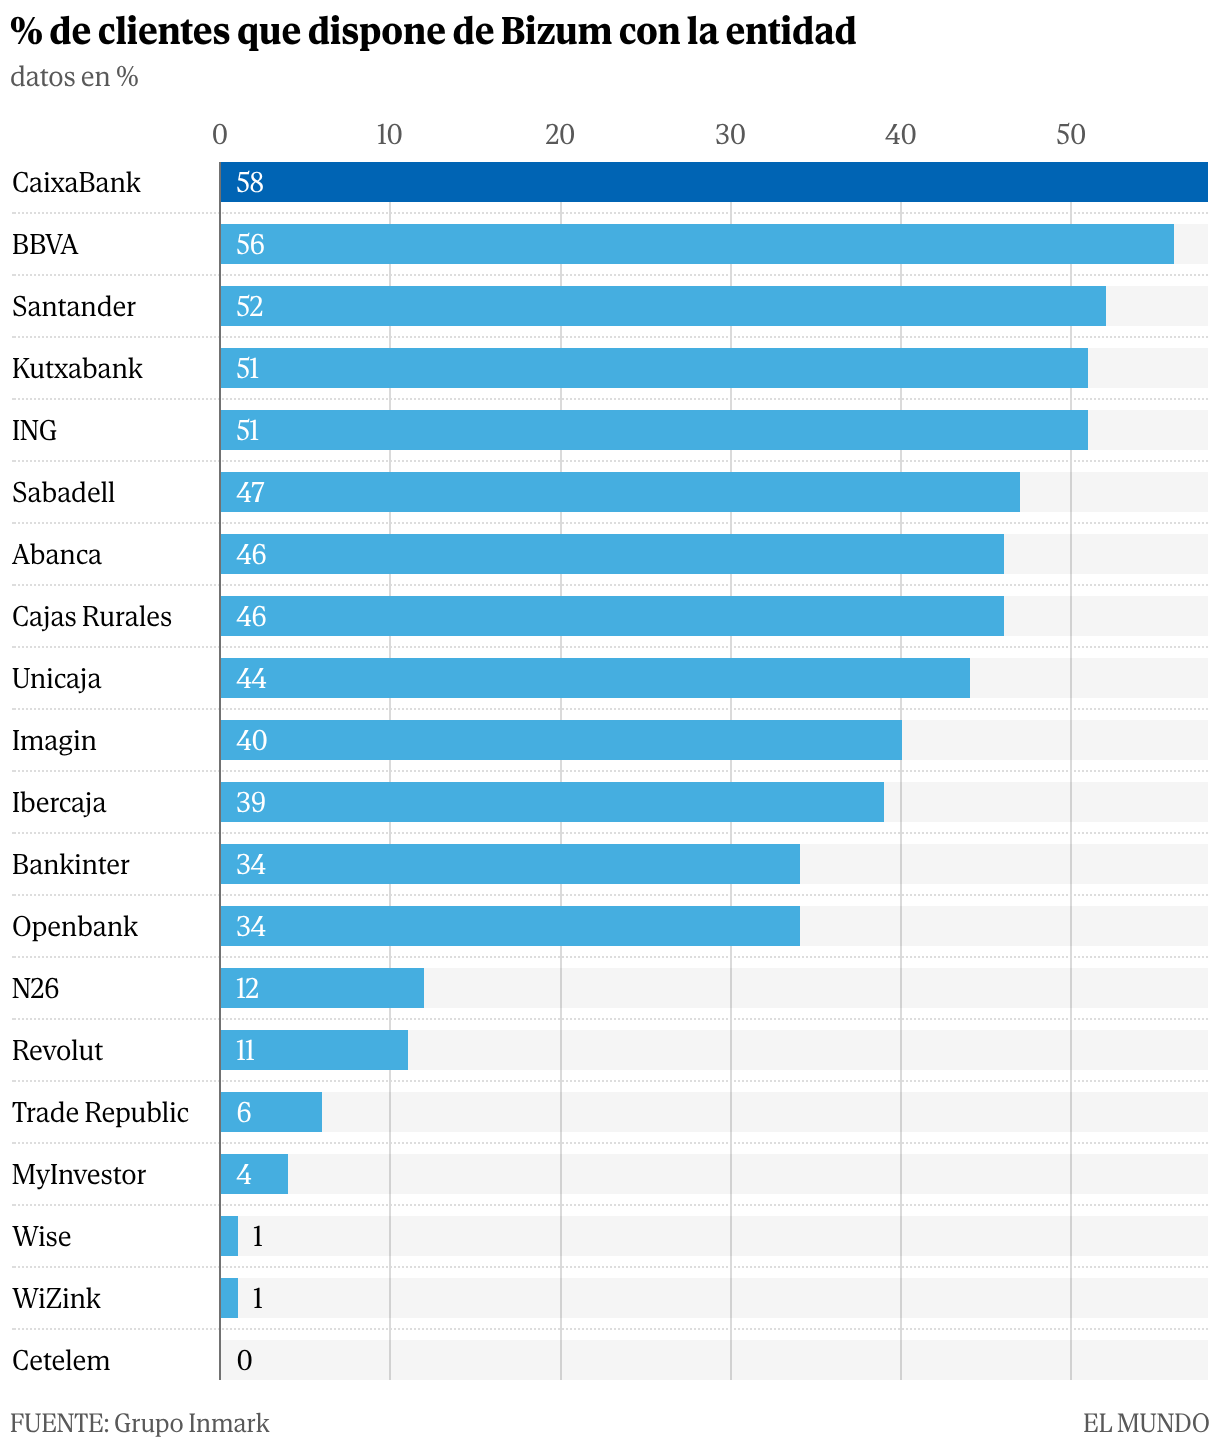
Para ello y frente a distintas métricas empleadas por el sector, se sobreentiende que la primera entidad para un cliente es aquella donde tiene domiciliada la nómina o donde tiene Bizum, que solo permite una cuenta por número de móvil. Y ahí N26 destaca porque es el primero de los neobancos. Un 11,7% de sus clientes asegura tener esta aplicación de pagos en la entidad que capitanea en España Antón Díez Tubet. Revolut está cerca, en el 11,3%; mientras que Trade Republic cae a casi la mitad, sobre el 6%, y MyInvestor por debajo del 4%. En total los neobancos concentran 1 de cada cinco usuarios de Bizum en nuestro país.
Con datos del Banco de España a cierre del mes de junio, la banca electrónica gestiona más de 104.000 millones de euros en depósitos, el 5,84% del tota nacional, incluyendo el dinero de Administraciones Públicas y otros sectores residentes además de los ciudadanos de a pie. Esto implica que entre estas entidades atesoran prácticamente el mismo dinero en depósitos que comunidades autónomas como el País Vasco y algo más que las sucursales tradicionales gallegas.
Otra forma de medir la captación de clientes es el volumen de descargas de sus aplicaciones. No necesariamente implican un nuevo alta de cliente, pero puede ser un indicador. En lo que de año, Revolut y Trade Republic copan más del 40% de las descargas, según distintos medidores utilizados por las entidades. Le siguen Banco Santander, CaixaBank, BBVA e Imagin, el banco digital de Caixabank para un público por debajo de los 30 años.
Actualidad Económica. Noticias de Economía Nacional e Internacional