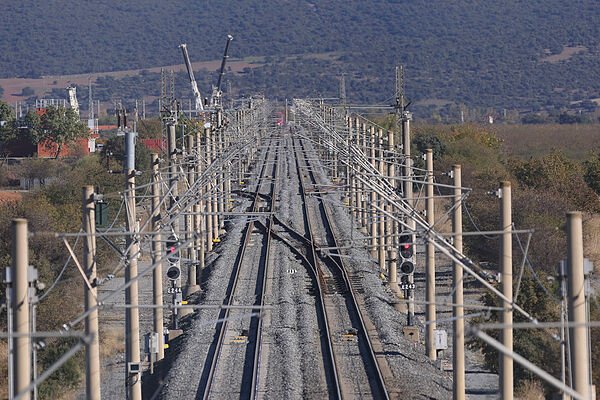
Después de la tragedia de Adamuz, el Gobierno distribuyó un documento con gráficos en el que se defendía de las críticas por la falta de renovación de la infraestructura ferroviaria con un patrón argumental similar al de otras crisis, como la del apagón. Acusaba indirectamente a los Ejecutivos del Partido Popular del accidente por hundir la inversión, ya fuera en mejoras, seguridad o mantenimiento. El informe, ampliamente compartido en redes sociales por cuentas próximas al PSOE, construía un relato exculpatorio a partir de unos datos muy parciales. Su verdadera virtud radica en que sirve de punto de partida para descomponer las partidas de gasto reales, que hablan mucho de la situación de la infraestructura.
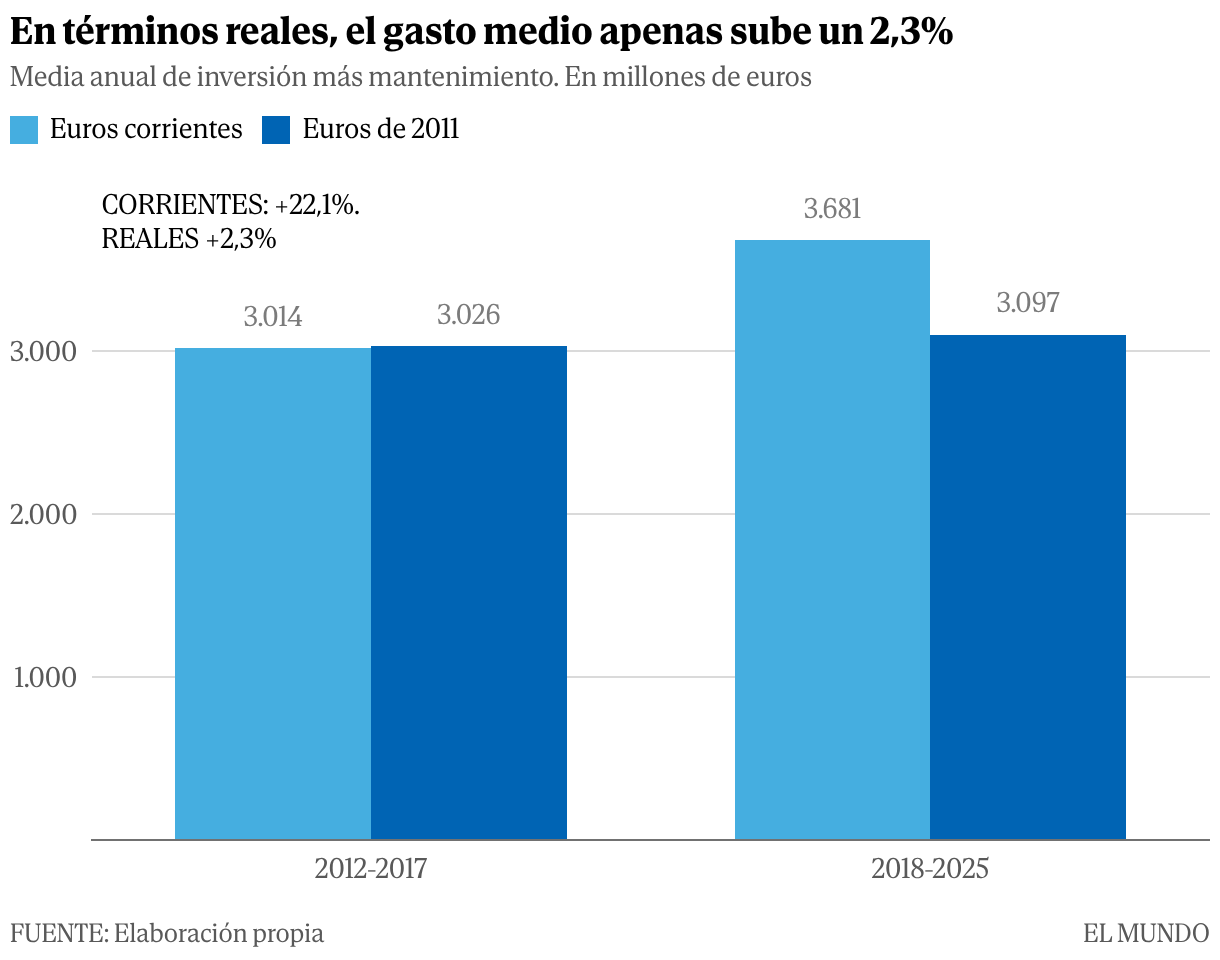
El gasto medio en inversión y mantenimiento apenas es un 2,2% superior que en la de Rajoy en plena crisis. Las partidas crecieron a partir 2023, con el tráfico de trenes y viajeros disparado
Después de la tragedia de Adamuz, el Gobierno distribuyó un documento con gráficos en el que se defendía de las críticas por la falta de renovación de la infraestructura ferroviaria con un patrón argumental similar al de otras crisis, como la del apagón. Acusaba indirectamente a los Ejecutivos del Partido Popular del accidente por hundir la inversión, ya fuera en mejoras, seguridad o mantenimiento. El informe, ampliamente compartido en redes sociales por cuentas próximas al PSOE, construía un relato exculpatorio a partir de unos datos muy parciales. Su verdadera virtud radica en que sirve de punto de partida para descomponer las partidas de gasto reales, que hablan mucho de la situación de la infraestructura.
El resumen es que el aumento de la inversión y el mantenimiento entre el ciclo de la crisis (2012-2017) y el de la recuperación (2018-2025) es marginal, mientras que el incremento del uso de la red es exponencial. Además de escaso, el salto real sólo llegó a partir de 2023 y demasiado tarde: cuando los trenes de los tres operadores -Renfe, Iryo y Ouigo- ya circulaban por las vías. Según el documento que distribuyó La Moncloa, con Pedro Sánchez al frente del país la red ferroviaria había recuperado las cifras de gasto de 2011, unos 5.600 millones de euros, después de caer a un mínimo de 1.750 con Mariano Rajoy en el año 2016. La fuente era Adif y, ciertamente, sus datos son los que corresponden con los oficiales. Sin embargo, cuando se comparan periodos tan largos es obligatorio ajustarlos a la inflación, lo que se llama pasar de precios corrientes o nominales a constantes o reales.
Al tratarse de una infraestructura, no sirve descontar el Índice de Precios al Consumo (IPC), sino que hay que aplicar el llamado deflactor implícito de obra civil, que incluye los costes de los materiales o los salarios de los trabajadores. No es lo mismo comprar acero en 2011 que en 2026. El encarecimiento de los costes entre 2011 y 2025 es superior al 31%. Por tanto, la inversión y el gasto en mantenimiento entre el último año de José Luis Rodríguez Zapatero, con el Estado precipitándose en la recesión, y 2025 sólo ha crecido un 4,1% en términos nominales, pero ha caído un 20% en euros constantes.
Con los números en neto, la media de las dos legislaturas de Mariano Rajoy apenas es un 2,2% inferior a las dos de Sánchez previas a las tragedias. En todos estos años, el gasto en mantenimiento nunca ha pasado del 20% de la partida total entre gasto e inversión, lo cual tiene su lógica porque, pese a la crisis, entre 2011 y 2025 han entrado en funcionamiento 1.180 kilómetros: unos 550 en la era de Rajoy y el resto en la era de Pedro Sánchez. En términos reales, el gasto en mantenimiento de la red es hoy sólo un 5% mayor que en 2011.
Del análisis cronológico de las magnitudes, es llamativo que el auténtico pozo inversor no se produce en los momentos más negros de la gran crisis financiera, sino cuando el país entra en un colapso político en 2016, año en que el PP revalida una mayoría insuficiente y Pedro Sánchez, entonces como líder de la oposición, bloquea la formación del Gobierno con su famoso «no es no».
La prórroga de los Presupuestos de ese año y la que se produce en los posteriores por la moción de censura provoca que los fondos públicos que se destinaron a inversión y mantenimiento fueran inferiores. Por ejemplo, en 2012, con el PIB desplomándose un 2,9%, la inversión fue más del doble que en 2016, con la economía creciendo a esa misma cifra. El incremento más sensible se produce a partir del año 2023 con los fondos europeos funcionando a pleno rendimiento.


Esta secuencia temporal es muy importante. El definitivo salto inversor se produce con posterioridad y no como preparación de la gran transformación del mercado ferroviario. Además del cambio del ciclo económico y de la inestabilidad política, lo que distingue a una y otra etapa es que, en la segunda, el tráfico de viajeros se incrementó un 98% por la entrada de los operadores Ouigo, el 10 de mayo de 2021, e Iryo, el 25 de noviembre de 2022.
A pesar de que el Gobierno los califique de operadores privados, en puridad ninguno de los dos lo son. Ouigo es propiedad al 100% de SNCF, la compañía pública francesa, mientras que el Estado italiano controla el 51% de Iryo a través de Trenitalia. El otro 49% se lo reparten Air Nostrum y Globalia.
La apertura a la competencia de estos operadores con Renfe ha deprimido el precio (-40%) de los billetes y ha disparado el tráfico de convoyes un 47%. La alta velocidad ha pasado de transportar 23,7 millones de viajeros en 2022 a 44,5 millones en 2025, según la Comisión Nacional de los Mercados y la Competencia (CNMC). Con respecto a 2022, el número de viajeros transportados ha aumentado un 98% y con respecto a 2020, un 238%. Además de la confusión deliberada entre la naturaleza de los operadores, hay otra de similar cariz, que es atribuir la situación de la red a la liberalización.
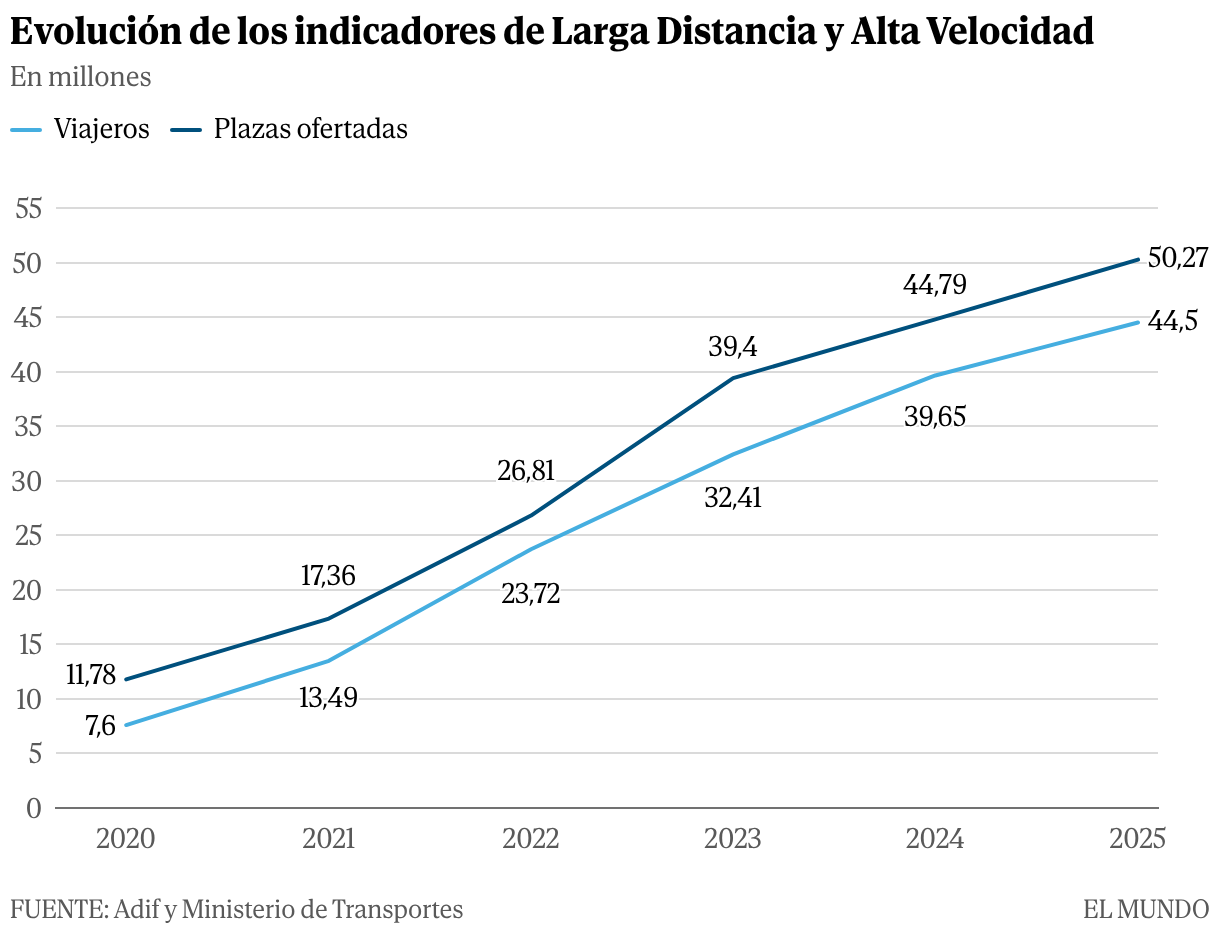
Judith Arnal, investigadora del Real Instituto Elcano (RIE), señala que «no se puede confudir liberalización, que es aumentar la competencia con independencia de quién sea el propietario de la empresa, con privatización, que supone que pase a manos privadas la empresa que presta el servicio». Arnal recuerda que España gasta «en renovar y mantener la red ferroviaria 96.000 euros el kilómetro, la mitad de la media de la Unión Europea, que es de 191.000 euros». La investigadora del RIE desvincula estos datos de las posibles causas de los accidentes, pero «lo que demuestran es que el tráfico ha crecido a un ritmo mucho más acelerado que el gasto en mantener la red».
Lo cierto es que el debate sobre una posible marcha atrás en la competencia de la red ferroviaria fundamentada en cómo lo privado está contaminando lo público sólo existe en el argumentario de los tertulianos más próximos al Gobierno. Una red de 4.000 kilómetros para un Estado del tamaño del español sólo puede ir a la quiebra si no se incrementa lo que, en términos ferroviarios, se denomina «nivel de ocupación y aprovechamiento». A partir de la llegado de Ouigo e Iryo, la ocupación pasó de un 64,5% de la red a un 88,5% y el aprovechamiento de la infraestructura de un económicamente insoportable 53% al actual 76%.
Es decir, una infraestructura infrautilizada como la española sólo es viable con más uso y eso lo explican los cánones que Adif cobra a los operadores. Según los datos de la CNMC, la única línea actualmente rentable es la que une Madrid y Barcelona, que genera 674 millones en venta de billetes y 635 millones en costes. De ellos, el 46% (290 millones) constituyen el pago de cánones a la empresa pública estatal. En el resto de líneas principales, los ingresos por los pasajes todavía no dan para cubrir los cánones y el resto de costes. Adif recibe cerca de 800 millones de euros en cánones. La mayoría los paga Renfe, que continúa siendo la que más cuota de mercado tiene.
Otra transformación que se ha producido con la llegada de Ouigo e Iryo es la de los nuevos trenes. Expertos consultados por este diario consideran que el uso de la infraestructura debe tener en cuenta el llamado TKB o toneladas por kilómetro brutas. Los convoyes actuales sobrepasan las 450 toneladas para incrementar su rendimiento y generan mayor desgaste en las vías, lo que debería ir acompañado de una mejora en el mantenimiento que todavía no se ha producido.
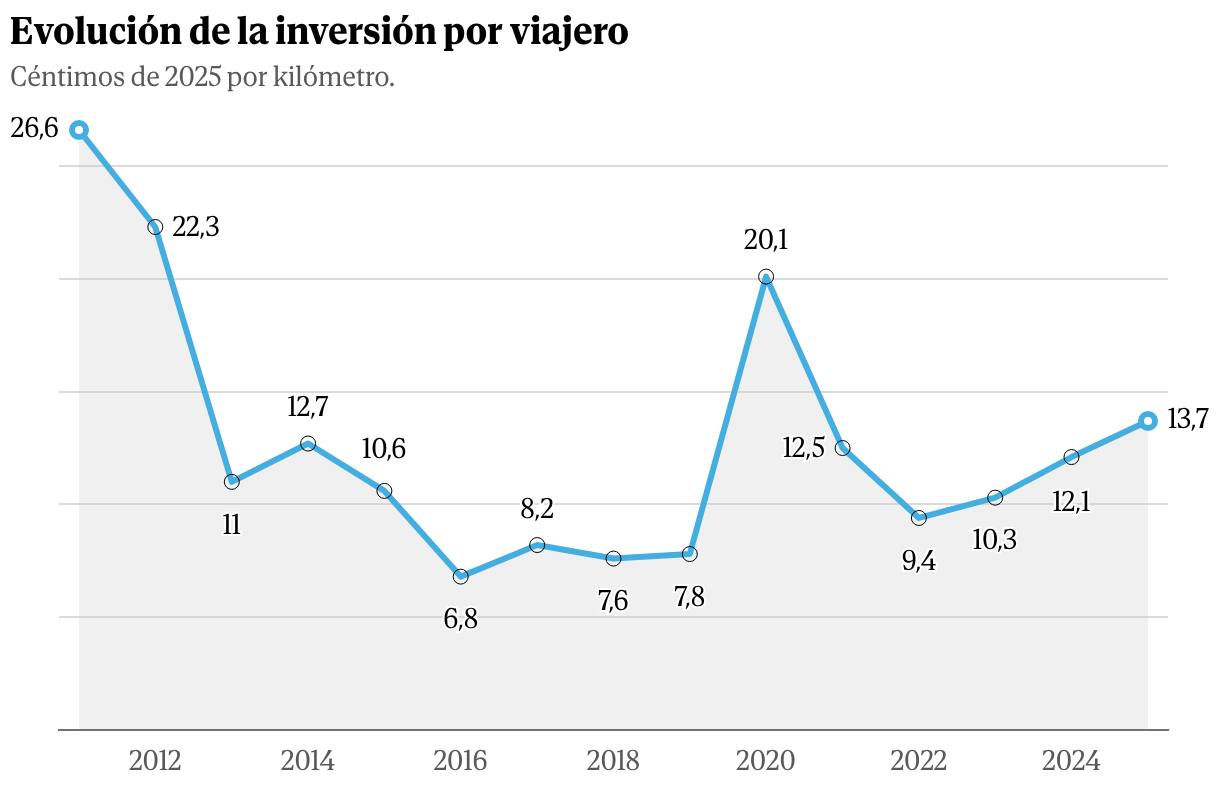
Quizá el parámetro que más variables acumula para comparar periodos es el que divide la inversión entre los kilómetros y viajeros. Esta se sitúa en estos momentos en 13,7 céntimos, que es algo superior a la de 2014. Sin embargo, sigue siendo aproximadamente la mitad que en 2011, aunque más concentrado en la alta velocidad.
Un aspecto que, con frecuencia, no se tiene en cuenta es que pese al relumbrón de la alta velocidad como símbolo del progreso español, el 81% del uso se concentra en los trenes de Cercanías, según la CNMC.
En cualquier caso, las cifras son consistentes con el desplome de la inversión que se ha producido en infraestructuras en los últimos 20 años y que ha pasado de más de 750 euros anuales por habitante a unos 265, según datos del economista Santiago Calvo. El retroceso afecta a todos los segmentos, desde las obras hidráulicas hasta las carreteras, y se produce en un momento en el que la población del país ha pasado de unos 44 millones en 2016 hasta los actuales 50 millones.
Entre los fallecidos en el accidente de Urda figuran personas de 27 nacionalidades. La alta velocidad ha contribuido al atractivo español sobre el turismo que, pendientes las cifras de 2026, rondará los 100 millones de visitantes. El crecimiento económico de los últimos años y la recaudación récord siguen sin verse reflejadas en las infraestructuras de un país totalmente transformado.
Actualidad Económica. Noticias de Economía Nacional e Internacional