Si la situación no cambia, los conductores españoles pronto echarán de menos el 2008. Y no precisamente por nostalgia de ese año negro en el que estalló la gran recesión, sino por una simple cuenta. Aquel verano, el precio del barril de Brent alcanzó su máximo histórico, 147,5 dólares, pero entonces llenar el depósito salía más barato que ahora. En julio de 2008, el litro de diésel costaba 1,33 euros y el de gasolina, 1,28. Hoy, con el crudo rondando los 100 dólares, un tercio menos, a pie de surtidor se pagan 1,92 y 1,93 euros, respectivamente. A pesar de que el Gobierno mantiene una rebaja fiscal de 20 céntimos por cada litro de gasóleo y de 5 céntimos por cada uno de gasolina.
Los daños a infraestructuras en Oriente Próximo y Rusia y el cierre de refinerías en Europa disparan el coste del petróleo. Mientras el Brent se revalorizaba un 53%, las dos mayores petroleras españolas dispararon un 116% su margen de refino
Si la situación no cambia, los conductores españoles pronto echarán de menos el 2008. Y no precisamente por nostalgia de ese año negro en el que estalló la gran recesión, sino por una simple cuenta. Aquel verano, el precio del barril de Brent alcanzó su máximo histórico, 147,5 dólares, pero entonces llenar el depósito salía más barato que ahora. En julio de 2008, el litro de diésel costaba 1,33 euros y el de gasolina, 1,28. Hoy, con el crudo rondando los 100 dólares, un tercio menos, a pie de surtidor se pagan 1,92 y 1,93 euros, respectivamente. A pesar de que el Gobierno mantiene una rebaja fiscal de 20 céntimos por cada litro de gasóleo y de 5 céntimos por cada uno de gasolina.
¿Por qué el descuento no llega al bolsillo? La respuesta está en unshock de oferta sin precedentes, que afecta más al combustible ya refinado que al crudo; en el goteo de cierres de refinerías en Europa, del que ya alerta la OTAN; y en un fuerte aumento de los márgenes de refino que, en el caso de España, han aumentado el doble de rápido que el propio coste del barril.
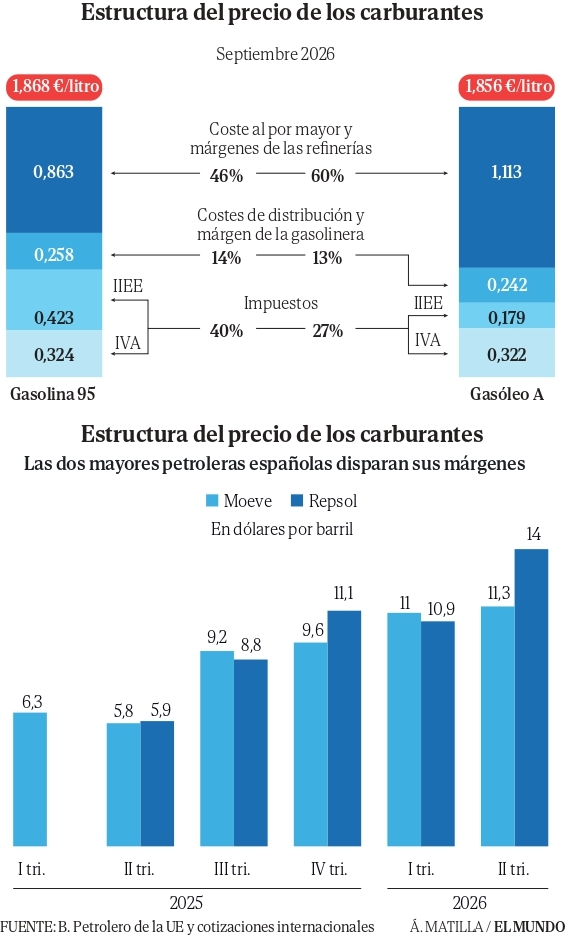
Para entender qué paga realmente el conductor cuando para a repostar hay que desmigar el ticket. El precio de cada litro de carburante se reparte en cuatro componentes: el coste del combustible al por mayor (que incluye los márgenes de refino), los gastos de distribución y el margen de las estaciones de servicio, y los impuestos, principalmente, el especial de hidrocarburos y el IVA.
En la gasolina 95, el litro se ha encarecido en torno a un 25% entre 2025 y septiembre de este año, según los datos de AICE. Y el reparto del ticket también ha cambiado. El coste al por mayor, que el año pasado suponía el 32% del precio, ya roza la mitad (46%), tras pasar de 48 a 86 céntimos por litro. Las demás partidas retroceden: la distribución baja del 19% al 14% y los impuestos, del 49% al 40%. Aquí la rebaja fiscal apenas se deja notar. El impuesto especial baja cinco céntimos, pero el IVA, que se calcula sobre un precio más alto, sube casi siete, de forma que la partida fiscal sube ligeramente.


En el diésel, el vuelco es aún más evidente. El litro se ha encarecido alrededor de un 30%, y casi toda la subida se concentra en el producto: el coste mayorista ha pasado de 52 céntimos a 1,11 euros por litro, más del doble, y ya acapara el 60% del precio, frente al 36% de 2025. Las demás partidas pierden peso. La distribución baja del 20% al 13% y el impuesto especial, gracias a la rebaja fiscal, se queda en apenas el 10% del ticket, frente al 27% del año pasado. Dicho de otro modo: Hacienda cobra 20 céntimos menos por litro, pero el producto cuesta casi 60 céntimos más. La rebaja alivia, pero no compensa.
Que los impuestos hayan perdido peso en el ticket no significa que hayan dejado de contar, advierten las petroleras. Fuentes del sector recuerdan que, en condiciones normales, la carga fiscal ronda el 45% del precio, y que si ahora pesa menos es, en buena parte, por una cuestión aritmética: el impuesto especial es una cantidad fija por litro, de modo que, cuando el combustible se encarece, su peso relativo se diluye. Las compañías denuncian además lo que consideran una doble imposición, porque el IVA se calcula sobre un precio que ya incluye el impuesto especial.
Con todo, ni los impuestos ni las gasolineras explican la escalada. El grueso de la subida procede de la materia prima y de un aumento notable de los márgenes de las refinerías (la diferencia entre lo que cuesta la materia prima y lo que se ingresa/gana con la venta de producto refinado), que no aparecen como tal en el ticket, sino diluidos en el coste al por mayor.
El precio del Brent aumentó un 53% entre junio de 2025 y 2026. En ese tiempo el margen de refino creció el doble
Los últimos informes semestrales de Repsol y Moeve, las dos mayores petroleras del país, que gestionan siete de las ocho refinerías de España, reflejan ese fuerte incremento de los márgenes de refino. En el caso de Repsol, este indicador ha pasado de 5,6 a 12,4 dólares por barril entre el primer semestre de 2025 y el de 2026, más del doble. Moeve, la antigua Cepsa, cerró el primer semestre con un margen de 11 dólares por barril, frente a los 5,8 dólares de un año antes, un 90% más.
De media, el margen de las dos principales petroleras del país creció un 116% en esos doce meses. Es más del doble de lo que subió el precio del petróleo Brent en ese mismo periodo (un 53%). Por un lado, pesa la prima geopolítica desbocada por la guerra en Oriente Próximo. Por otro, un cuello de botella europeo provocado por el cierre continuado de refinerías.
El coche no funciona con crudo, sino con productos refinados -gasolina y diésel-, que tienen su propio mercado global. Si hay suficiente crudo, pero faltan refinerías para cocinarlo, los precios en el surtidor acaban subiendo más que el barril. Es como tener trigo de sobra y pocas panaderías. El pan se encarece más que el propio cereal. Eso ocurre hoy: un shock de oferta, sobre todo de diésel, frente a una demanda que no ha bajado.
En Rusia, los ataques con drones ucranianos han dañado refinerías y el Kremlin ha cerrado el grifo a la exportación de diésel. En Oriente Próximo, los daños en instalaciones y el bloqueo del estrecho de Ormuz dificultan tanto la producción como los envíos a Europa. Esta semana, Donald Trump ha amenazado con frenar las exportaciones de diésel, el mayor proveedor mundial de este combustible. «El producto refinado de forma física está faltando en el mercado europeo», admiten en el sector.
Europa, además, afronta esta crisis con menos músculo para refinar del que tenía en 2008. Desde entonces han cerrado o se han reconvertido 30 de sus cerca de 100 refinerías, casi una de cada tres. La UE ha perdido 167,6 millones de toneladas de capacidad de procesado, más del 20%. Ahí está el cuello de botella. Cuando varias rutas de suministro se estrangulan a la vez, las refinerías que siguen en pie no pueden multiplicar su producción de la noche a la mañana y tienen, además, más capacidad para mejorar sus márgenes.
España es una rara avis en este panorama de incertidumbre. Mientras Europa apagaba refinerías, aquí se mantuvo una red potente que, incluso, elevó un 2% su capacidad en estos años. Nuestro país representa el 13% de la capacidad de refino europeo y es la tercera mayor potencia de la UE. Sus plantas pueden procesar más de 100 tipos de crudo y exprimir de cada barril más gasóleo y queroseno. Detrás de esta ventaja estratégica está el esfuerzo inversor de las petroleras españolas.
Actualidad Económica. Noticias de Economía Nacional e Internacional